便利卡包提现安全真的可靠吗?
便利卡包的提现机制依赖于加密技术与资金托管体系,其安全性需从技术架构和运营模式两方面评估。多数平台采用多重加密算法保护用户数据,同时通过第三方支付机构实现资金流转,理论上可降低直接资金暴露风险。但需警惕部分平台存在"资金池"模式,若未实现与银行账户的实时清算,可能引发资金挪用隐患。实际案例显示,部分平台在高峰期出现提现延迟,暴露出系统处理能力与风控规则之间的矛盾,这要求平台必须具备足够的技术冗余和应急响应机制。
平台资质与监管合规性是判断提现安全性的核心指标。正规金融机构通常持有央行颁发的支付业务许可证,其运营需接受银保监会的定期审计。然而市场存在大量未备案的虚拟卡服务商,这些机构往往以"便捷提现"为噱头,实则通过模糊的合同条款规避监管责任。2022年某平台因涉嫌非法集资被立案调查时,其提现流程已存在长达半年的账户异常冻结,这揭示出部分平台在合规性上的致命缺陷。
用户实际体验数据揭示了提现过程中的多重风险节点。某第三方监测平台显示,便利卡包提现失败率在特定时段可达15%,主要集中在节假日和促销活动期间。技术分析表明,这与平台风控系统对异常交易的误判有关,部分用户因短时间内多次操作被系统判定为"可疑交易"。更严峻的是,有用户反馈提现金额被平台以"服务费"名义扣除,这种隐性收费模式在缺乏透明披露的情况下,极易引发法律纠纷。

判断便利卡包提现可靠性需建立多维度验证体系。首先应核实平台是否在银保监会官网公示支付业务许可证,其次通过央行征信系统查询平台关联企业的信用记录。用户可对比不同平台的提现到账时间,正常情况下正规机构应确保24小时内完成结算。值得注意的是,部分平台通过设置提现限额或延迟到账,变相收取"资金占用费",这种操作模式已涉嫌违反《支付结算办法》相关规定。
相关文章
分期乐提现全步骤详解
分期乐提现功能的核心在于账户资金的流动性管理,用户需通过平台内置的提现通道将可用额度转化为银行账户资金。具体操作需在「我的钱包」模块中触发提现流程,系统会自动校验账户状态与银行卡绑定信息。值得注意的是...

花呗:无抵押消费的新生态
花呗,阿里巴巴集团旗下的数字支付平台,不仅仅是一个简单的在线支付工具,更代表着一种全新的消费生态。它与支付宝的核心区别在于其聚焦于“无抵押消费”的模式,这种设计驱动了花呗的快速扩张和影响力。花呗的成功...
京东白条出库秒安全如何保障
京东白条出库秒的便捷性无疑为消费者购物体验带来了极大的便利,但其安全性和潜在风险也引发了大众的关注。从技术层面来看,京东白条采用的是一套完善的金融安全体系,包括多重身份验证、数据加密传输、风险控制模型...
花呗套现2万合法途径
近年来,随着互联网金融的迅猛发展,花呗作为一种便捷的支付工具受到了广大消费者的青睐。它不仅简化了日常交易流程,还为用户提供了分期付款和信用额度提升的服务,极大地满足了现代人的消费需求。然而,一些消费者...
得物变现全攻略
得物,作为一个知名的潮流电商平台,其变现方式多样且复杂。首先,得物的核心商业模式是通过交易佣金获取利润。用户在平台上进行商品购买或出售时,平台会收取一定比例的费用作为佣金。此外,得物还引入了“先鉴别后...
分期乐额度怎么查
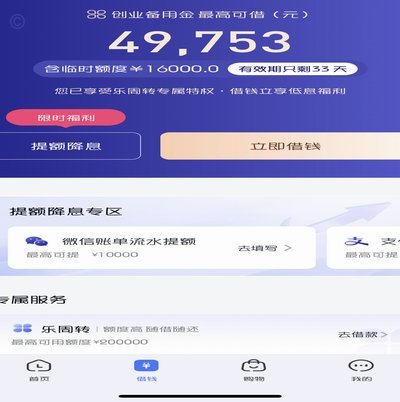
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...