从花到资本的系统思维
从本质上说,“拿去花可以套现吗”并非一个简单的财务等式,它指向的是一个深刻的经济学命题:价值的转化周期与实现机制。如果将“花”视为对某种稀缺资源的消耗——可能是时间、资本、精力和注意力——那么“套现”的本质,就是将消耗的价值,通过系统性的路径,转化为可被市场或体系认可的、具有流动性的回报。核心障碍不在于支出本身,而在于你是否构建了一个能够有效捕获和放大这股耗费能量的价值链条。如果这个循环是内生且合理的,那么支出就是高质量的先行投资;一旦这个循环被切断或路径设计拙劣,那么支出便沦为不可回收的成本黑洞。
要实现价值的系统性兑现,首先必须对“花钱”进行极度精确的投资论证。这不是指盲目消费,而是指每一笔支出都必须具备清晰的“边际收益曲线”。当我们将花费视为一种杠杆时,真正的套现点并非体现在物料的买卖差价上,而是体现在它所撬动的人脉网络、信任资本和认知升级上。例如,一次高成本的行业会议,它本身不会带来现金回流,但它促成了你与关键决策者的偶遇、信息的获取,以及对自身行业痛点的认知迭代。这些认知和连接,才是你未来能够设计出的、高溢价的知识产品或解决方案,最终以股权、合伙协议或咨询费的形式回流。
另方面,真正的风险源往往不在于资本的不足,而是投资思路的路径依赖和认知滞后。当支出缺乏可溯源的、结构性的目的时,其价值捕获率会迅速衰减。例如,大量用于维持表象的社交支出、或缺乏深度研究支持的短期风口追逐,都属于典型的“价值折损型消耗”。这种消耗模式的共同特征是:缺乏可量化的中间产品(Intermediate Output),无法将投入的经验转化为标准化的流程或模块,导致即便花费了巨额金钱,最终得到的也仅仅是一堆情绪波动和无法收回的纸面证据,这是最难通过外部市场弥补的沉没成本。
进入知识和技能的时代,“套现”的逻辑跃升至了无形资产的变现。此时,我们谈的支出,包括学习新技能、购买专业工具、参与深度行业项目,其本质都是对“个人系统可升级性”的投资。技能的积累本身就是一种巨大的资产,但它只有通过实战的输出——无论是写一本书、提供一个付费课程,还是构建一套成熟的咨询方法论——才能从“潜力点”转化为“现金流”。因此,与其关注花费的额度,不如追问其可被结构化、可被复制化的程度。知识的套现,就是将稀缺、非标的经验,通过系统化的知识产品,批量化地平价出售的能力。
最终,解决“花钱如何套现”的命题,要求个体必须重塑自我定位:从一个被动接受价值的消费者,跃升为一个主动制造并周期性出售价值的价值节点。这意味着所有支出必须被视作一次带有明确退出机制的“孵化期投资”。持续的价值循环依赖于高频的反馈监测:哪些开销带来了高质量的连接和方法论?哪些认知跃迁的发生频率最高?只有将每一次消费行为都置于一个“输入-处理-输出-回收”的完整商业模型中去审视,才能打破支出和收益之间的线性思维,真正实现财富和价值的指数级增值循环。
相关文章
便荔卡提现手续费全解析
便荔卡作为一种电子支付工具,其提现规则往往与银行账户、第三方支付平台以及金融机构的规定紧密相关。首先需要明确的是,不同发行方对于便荔卡的提现政策可能存在差异。通常情况下,便荔卡的使用费用会体现在持卡人...
便荔卡秒到提现秘诀
便荔卡的提现秒到机制依赖于其底层技术架构的高效性。实时清算系统与分布式账本技术的结合,使得交易确认时间被压缩至毫秒级。这种设计不仅减少了传统金融体系中多层级清算带来的延迟,更通过智能合约自动执行规则,...
花呗能直接转到银行卡吗?
花呗作为支付宝生态中的信用支付工具,其核心功能是为用户提供线上消费场景下的预支额度。从资金流转路径来看,花呗的支付行为本质上是将用户的信用额度转化为消费能力,而非直接涉及银行账户的存取操作。支付宝体系...
羊小咩取现额度提升有门道
羊小咩取现额度的提升并非一蹴而就,而是银行风险控制和用户信用积累共同作用的结果。许多用户抱怨取现额度低,影响了资金周转和交易效率,这背后反映的是银行对用户风险的评估机制。最初,银行会根据用户的注册信息...
得物钱包余额的多种用法解析
得物App的钱包余额并非简单的“钱”,它实际上是得物生态系统内的一项核心功能,旨在构建一个更便捷、更个性化的购物体验。最初,钱包余额的功能是为用户提供针对特定商品或品牌的优惠券、专属折扣和“限时抢购”...
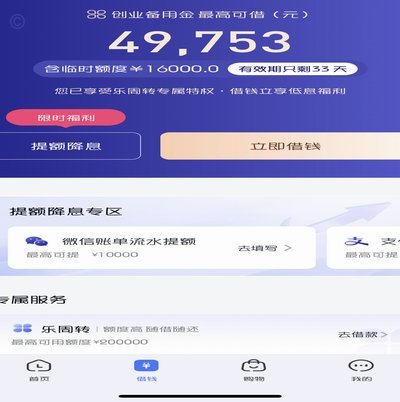
分期乐额度怎么查
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...