鹿优选宝付怎么取消?全方位指南与流程详解
理解“鹿优选宝付取消”这一需求,核心问题绝非简单的操作指引,而是围绕支付服务生态链中复杂的回款逻辑、账户权限管理以及交易生命周期终结的机制探讨。用户真正需要的,并非一个按钮的点击过程,而是一套系统性的流程诊断。首先必须廓清“取消”的定义域:是指尚未执行的预授权扣款,是已完成但需要商家同意的退款流程,还是持续性订阅服务的停用?这三个维度的处理路径截然不同,混淆了目标,只会陷入无效操作的循环。对于存储在“宝付”体系内的资金或服务权,它更接近于一种虚拟凭证,其作废过程必然涉及到多方——包括支付平台方、商家入驻系统以及最终的资金结算机构。深入解析这一环节,需要用户从单纯的界面操作思维,提升到支付架构逻辑的层面,才能找到正确的切入点。

从操作层面上讲,试图通过单一路径一次性完成所有取消需求,是最大的误区。取消流程的实际起点,必须根据资金的性质和交易的时点来决定。如果取消的是一次性预授权服务,最佳切入点在于支付接口的“授权管理”模块,此处通常需要通过绑定的手机号或银行卡进行身份认证和二次确认,目的是确保取消动作的合规性与安全性。如果涉及的是订阅或周期性服务,则必须寻找服务本身的“套餐管理”或“会员设置”入口,而非直接在付款记录页执行。任何在不明确服务计费周期和合同条款的情况下进行的简单取消操作,都可能仅达到暂停使用,而非彻底的解除合同义务。

真正考验用户心智和流程深度的是对“退款”与“取消”的本质区别认知。在支付系统的高级运作层面,退款(Refund)是商家或发起方主动要求将款项原路退回,这需要多方合意且受限于交易的时效性和商家政策,平台方无法强制执行。而取消(Cancellation)更多是用户在交易前对服务或合同的终止意愿表达,系统仅进行的是预授权状态的释放,不涉及资金流向。当用户误将需要商家流程的退款,当作可以一键完成的取消,便容易产生认知偏差和操作困境。因此,专业的处理流程,必然要求用户在发起“取消”指令前,先审阅交易的原始协议和平台设定的退款时间窗口。

当标准的“取消”通道无法奏效,或者涉及的金额较大,进入流程僵局时,下一步的动作必须升级为专业的人工介入处理。这标志着流程已从用户自服务(Self-Service)阶段,切换到了客户服务(Customer Support)和风险控制(Risk Control)的范畴。此时,用户必须准备好一系列铁证:交易记录的截图、付款凭证的时间轴、原始的咨询记录等,这些资料构成了解决流程的“案情档案”。直接联系官方渠道,并清晰陈述以下信息:交易发起时间、试图取消的产品名称与订单号,以及失败取消尝试的具体截图。将问题定义为“系统流转卡点”,而非“不知如何操作”,会极大地提升客服人员处理问题的效率,从而缩短等待周期,直达解决方案的核心。
相关文章
白条取现额度为何减少?
从信用透支到额度收缩,这不是孤立的系统故障,而是一套高度复杂、持续运行的金融风控模型在进行一次一次性的、实时的参数校准。当我们感知到“白条取现额度怎么降了”时,我们观察到的只是表面的波动结果,而其深层...
荔枝卡购物额度:便捷消费与风险并存
荔枝卡购物额度,作为一种新型的消费模式,近年来迅速吸引了大量用户的关注。这种产品通过预先给予用户一定额度的方式,鼓励和促进他们在特定电商平台进行消费。从消费者的角度看,这不仅减少了初次购物的资金压力,...
如何从花呗提现到银行卡
花呗作为一种便捷的信用支付工具,深受广大消费者喜爱。然而,在使用过程中,不少用户会遇到需要将花呗中的资金提取出来的情况。如何高效地进行提现操作呢?首先,明确一点,目前支付宝平台暂时没有直接提供从花呗账...
微信分付:平台扣款背后隐藏的风险
微信分付,作为一种旨在解决个人资金周转难题的创新金融服务,其兴起与随之而来的平台扣款问题,实则折射出P2P借贷模式在移动互联网时代面临的诸多挑战与困境。早期,分付以其便捷、快速的资金借贷体验迅速积累了...
物在哪儿?空间、时间与存在
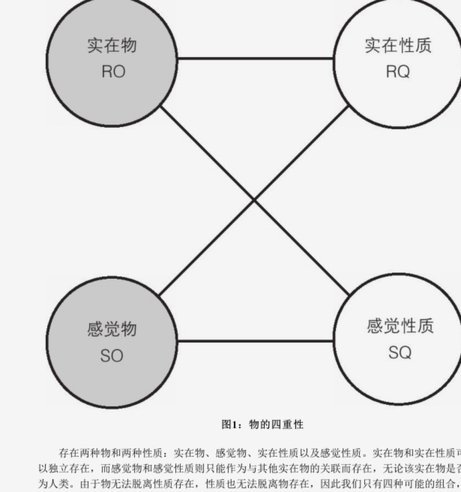
我们习惯于将空间理解为一种静态的容器,而“的物体现在哪里”这个问题,看似简单,却指向了对空间、时间以及存在状态的复杂认知。它不仅仅是询问一个位置,更触及了我们如何定义“现在”以及如何理解“存在”。一个...

信用卡套现5万,法律风险警示
“信用卡套现5万我坐牢了”这句话,并非仅仅是耸人听闻的耸动言论,它折射出一个更深层次的金融风险认知问题。这种看似戏剧化的结局,实际上是无数次违规行为的潜在后果。信用卡套现本身,在合规环境下,可以作为一...