花呗套现背后的真相
“套现花呗”现象,不仅仅是近期才出现的金融网络挑战,而是金融科技发展和用户行为模式演变下必然产生的衍生物。要理解这一现象的出现,不能简单地将其归咎于平台的漏洞或少数用户的恶意行为,而需要从更深层次的系统性问题入手。花呗的本质是信用支付,其核心机制是利用蚂蚁集团的风险控制能力,为用户提供便捷的消费和支付服务。然而,随着花呗余额的增长,以及用户对平台收益的期待,一些人开始试图利用平台的技术特点和监管的松散环节,将花呗余额转化为现金。这种行为的驱动力并非仅仅是短期收益,更与互联网金融平台的快速扩张、传统金融服务的滞后以及用户对“躺赚”模式的追求密切相关。本质上,花呗的套现,反映了用户对金融产品功能边界的探索,以及平台在风险控制和用户体验之间寻求平衡的困境。
花呗的“出现”不仅仅是技术的体现,更源于一系列社会经济因素的叠加。移动支付的普及极大地改变了人们的消费习惯,也带来了支付金额的显著增加。花呗作为一款超额便捷的支付工具,也因此积累了大量可用余额。与此同时,低利率环境下,居民储蓄意愿下降,寻求高收益渠道的压力也日益增大。早期的一些“零手续费”理财产品,以及各种数字货币的兴起,进一步刺激了用户对“躺赚”模式的想象。更重要的是,监管部门在金融科技领域的监管政策相对滞后,未能有效遏制这种“套现”行为的产生。虽然各监管部门持续加大对金融科技平台的监管力度,但其作用往往是事后的,难以有效预防。因此,要彻底解决“套现花呗”问题,需要从构建更完善的监管体系,以及提升用户金融素养等方面入手。

要追溯“套现花呗”的根源,需要将视角拉远到金融科技行业的整体发展轨迹。一方面,金融科技的创新速度远超监管的制定速度,导致监管空缺和风险暴露。早期,各个平台在技术迭代和业务扩张过程中,往往缺乏对风险的充分预判和评估,这也为“套现”提供了可乘之机。另一方面,用户对金融产品的认知水平普遍偏低,缺乏对风险的理解和防范能力,更易被高收益的诱惑所吸引。花呗的成功建立,也一定程度上放大了这种问题,因为其便捷性和高额余额,使其成为了“套现”的理想载体。 因此,监管部门需要更加注重对金融科技的动态监管,建立更加完善的风险预警机制,并加强对用户的金融风险教育。

解决“套现花呗”问题,更需要平台自身进行深刻的反思与调整。花呗的商业模式建立在信用体系之上,其核心价值在于为用户提供便捷的支付服务。但随着业务的扩张,平台也逐渐面临着新的挑战。如果平台过度追求用户数量和交易额,而忽视了风险控制,最终也难逃“套现”带来的危机。因此,花呗需要重新审视自身的商业模式,加强风险控制能力,建立更加完善的合规机制。同时,平台也需要积极与监管部门沟通,共同探索金融科技发展的新路径。 这不仅是花呗自身的问题,更是整个金融科技行业需要面对的挑战,也是构建健康、可持续金融生态的重要一步。
相关文章
花呗提现怎么操作
**花呗使用平台 取现怎么取:深入解析与实用建议** 在互联网金融快速发展的今天,支付宝的“花呗”作为一款备受欢迎的信用消费产品,已经融入了无数用户的日常生活。然而,对于如何从花呗中提取现金这一问...
分期乐额度提升指南
了解分期乐的额度机制,对于 其次,保持良好的个人信用记录是提高分期乐授信额度的关键。这包括按时还款、避免过度借贷等行为。值得注意的是,多次申请或查询信用信息可能会对用户的信用评分产生负面影响,因此在...
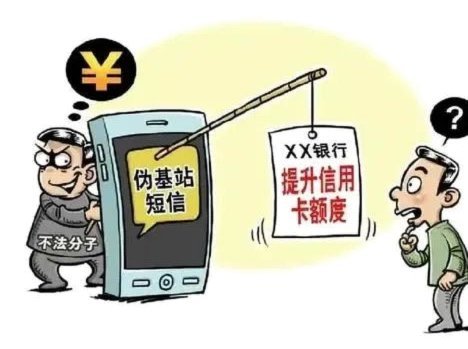
花呗套现:风险与诈骗真相
“套现花呗”这一现象,在社交媒体上屡见不鲜,吸引了一大批不法分子。然而,这种行为背后隐藏着巨大的风险,更与电信诈骗、非法集资等犯罪活动密切相关。要理解“套现花呗”是否涉及手续费,以及为何会成为诈骗的温...
美团月付取现码打不开怎么办
美团月付取现二维码无法呈现,现象复杂,并非单一故障,而是背后可能存在的系统、用户、以及支付渠道等多重因素相互作用的结果。简单地认为是“服务器问题”过于简化了问题本质。从技术角度分析,美团月付的架构通常...
物在哪儿?空间、时间与存在
我们习惯于将空间理解为一种静态的容器,而“的物体现在哪里”这个问题,看似简单,却指向了对空间、时间以及存在状态的复杂认知。它不仅仅是询问一个位置,更触及了我们如何定义“现在”以及如何理解“存在”。一个...
分付额度套现可行吗
关于“分付额度可以套现吗”这一问题,首先需要明确的是,“分付”是蚂蚁金服推出的一种消费金融产品,其主要功能是为用户提供在特定商户消费时的资金支持,而非传统意义上的信用卡或银行贷款。因此,从产品性质来看...