羊小咩额度购物使用全攻略
羊小咩的消费额度本质上是一种虚拟购买力分配机制,它让用户在平台生态内完成商品选购时拥有独立的资金池。这个额度的设计初衷是降低用户的初始消费门槛,把试错成本压缩到可控范围内。当你首次打开羊小咩应用并登录账号后,系统会自动生成一笔基础额度存入个人钱包,这笔钱可以直接用于平台合作的商家店铺结算,覆盖从日用品到数码产品的各类商品品类。
实际操作中,进入任意商品页面后只需点击购物车图标,将目标物品加入列表即可触发支付流程。在结算界面你会看到两个金额项:一个是商品的实际标价,另一个是消费额度自动抵扣的金额。如果商品价格完全由额度覆盖,用户无需绑定任何外部支付方式;若超出额度范围,差额部分则会从绑定的银行卡或第三方支付账户中扣除。这个混合支付模式让不同消费习惯的用户都能灵活应对。
额度的使用存在一个隐含的时间衰减规则:平台会在用户完成首次交易后启动额度有效期计时,通常为三十至四十五天不等。这意味着如果你打算长期使用羊小咩的购物功能,需要保持一定的购买频率来维持额度的有效性。反之,如果长期闲置该账户,额度可能会触发自动冻结机制,届时重新激活需要重新注册或联系客服处理,操作成本较高。
从策略角度来看,高单价商品更适合在额度充裕期集中采购。比如节日促销期间叠加平台优惠券使用,能最大化额度的实际购买力。而日常小额消费则建议分散使用,避免单次大额支出导致后续无额度可用。这种节奏管理相当于把有限的虚拟资金当作真实预算来规划,能有效延长整体使用周期。
值得注意的是,羊小咩的额度政策会随产品迭代持续调整。目前版本支持部分品类的全额覆盖,但未来可能引入分级消费机制,即不同商品对应不同的额度消耗比例。建议用户关注官方公告获取最新规则变化,避免基于过时信息做出购买决策。保持对平台动态的敏感度,才能在这类新型电商工具中获得最优体验。
相关文章
便荔卡提现收费规则解析
便荔卡,作为荔枝集团推出的全新支付产品,其核心设计理念在于便捷和生态。提现问题,是用户对任何金融产品的固有疑问,尤其在移动支付领域,费用因素往往是决定用户选择的关键。然而,便荔卡在提现方面的收费机制,...
花呗套现手续费多少出多少钱
花呗套现的手续费率与交易场景密切相关,其核心逻辑在于支付通道的分润机制。通过商家收款渠道套现时,手续费通常在1%-3%区间浮动,具体取决于商户类型与支付通道的定价策略。例如,餐饮类商户可能享受0.6%...
羊小咩取现额度提升有门道
羊小咩取现额度的提升并非一蹴而就,而是银行风险控制和用户信用积累共同作用的结果。许多用户抱怨取现额度低,影响了资金周转和交易效率,这背后反映的是银行对用户风险的评估机制。最初,银行会根据用户的注册信息...
微信分期:如何开通?看这里!
微信支付上的分期功能,绝非一个简单的“开关”就能激活的终端设置。它本质上是一套复杂的金融生态链条的承接,涉及微信支付主体、合作银行的授信能力、以及风控算法模型的协同作用。从专业视角解构,开通分期,核心...
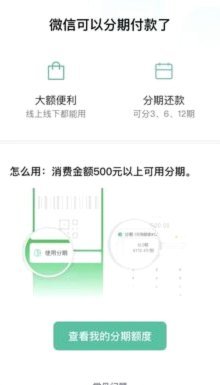
微信分期付款如何操作?手把手教你开启功能及使用流程
随着移动支付的普及,微信分期付款作为一种便捷的消费方式受到了越来越多用户的青睐。用户可以通过绑定银行卡或信用卡,在购买商品和服务时选择微信提供的多种分期选项,有效减轻一次性支出的压力。要使用微信分期付...
便荔卡包套现安全指南
关于“便荔卡包7000套现最简单方法”,我们首先要明确,任何快速套现的方法都可能存在风险。便荔卡包作为一种金融产品,其设计初衷是为了满足持卡人合理的生活消费需要,并非用来进行资金的恶意循环套取或非法活...