微信分付额度提升工具风险解析
当前市面上声称能“套出”微信分付额度的应用,本质上是通过技术手段绕过微信支付系统的风控机制。这类工具通常利用接口漏洞、数据抓包或模拟用户行为等技术路径,但其操作逻辑存在致命缺陷——微信分付的授信模型基于用户行为数据和信用评估,任何非正常交易都会触发风控系统的反制措施。部分应用声称通过虚拟支付通道实现资金转移,但实际交易路径仍需依赖微信支付体系,一旦系统升级或风控规则调整,套现功能将立即失效。
从技术实现角度看,所谓“套现APP”多采用逆向工程破解微信支付协议,或通过第三方支付平台构建资金闭环。但这类操作存在显著风险:首先,微信支付系统持续迭代加密算法和通信协议,破解成本呈指数级增长;其次,资金流转过程中需经过多重银行账户和支付通道,导致资金到账周期延长至3-7个工作日,远低于用户预期的即时到账需求。更关键的是,此类操作可能触发微信安全中心的异常交易监控,导致用户账户被永久冻结。
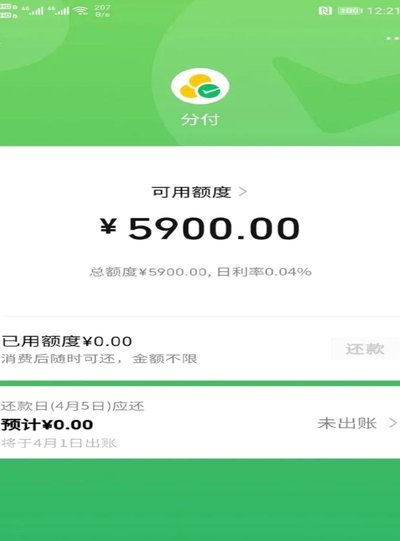
合规性层面,任何试图绕过微信支付系统规则的行为均违反《支付结算办法》和《非银行支付机构网络支付业务管理办法》。部分应用虽打着“金融创新”旗号,实则游走在法律灰色地带。用户通过此类工具进行的资金划转,既无法获得有效发票,也难以保障资金安全,一旦涉及金额纠纷,维权路径将极其复杂。值得注意的是,2023年银保监会已明确将“支付分付套现”列为新型金融风险点,相关案件处理力度持续加强。
从用户隐私保护维度分析,这些应用往往要求获取通讯录、短信权限甚至系统级控制权,存在严重的数据泄露隐患。部分工具通过伪造支付凭证实现虚假交易,但实际资金流向仍需经过用户绑定的银行卡,导致用户账户信息可能被恶意截取。更隐蔽的风险在于,某些应用通过“分润”模式诱导用户发展下线,形成庞大的灰色支付网络,最终可能卷款跑路导致用户资金损失。
建议用户正确认识微信分付的使用边界,其核心价值在于信用消费而非资金套现。合规使用场景应严格限定在商品购买、服务支付等真实交易领域。若存在短期资金周转需求,可优先考虑银行低息贷款或正规金融机构的信贷产品。对于声称能“无风险套现”的应用,需保持高度警惕,任何绕过支付系统规则的操作最终都将面临法律风险和技术失效的双重困境。
相关文章
京东白条提现方式 哪个最好
京东白条提现方式的选择,远不止是寻找“最快”或者“最方便”那么简单。它涉及到对自身消费习惯、资金周转需求以及对风险承受能力的综合考量。当前京东白条提供的提现渠道,包括信用卡实时到账、银行卡转账以及京东...
羊小咩套现安全吗?深度揭秘三大核心风险点
“羊小咩套现”模式,在短时间内快速积累财富的诱惑,吸引了大量投资者。然而,其安全风险却备受关注。要评估其安全性,首先需要深入理解套现模式本身。套现本质上是一种通过频繁交易,利用平台提供的微薄差价盈利的...
羊小咩:消费赋值新篇章
羊小咩消费额度变现,本质上是对现有金融基础设施的巧妙重构,并非单纯的“变现”,而是一场关于信用利用、现金流管理和风险控制的系统性探索。传统金融的“变现”往往集中在资产的流动性上,比如股票、债券的交易,...

上百家网贷平台怎么选?深度解析与避坑指南
随着互联网金融的快速发展,网贷平台如雨后春笋般涌现。在众多选项中,投资者和借款人往往面临着选择困难症。从2015年到2023年间,中国市场上活跃的网贷平台数量曾经一度超过了千家,但伴随着行业的整顿与规...
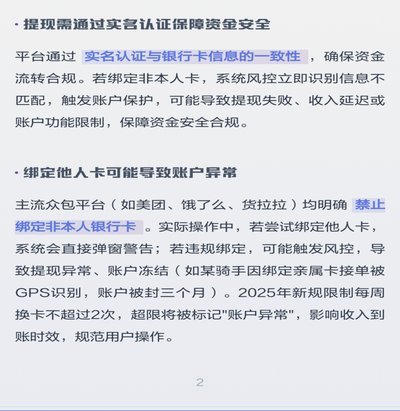
美团众包无卡提现全攻略
美团众包平台为众多灵活就业者提供了广阔的就业机会,而“无卡提现”功能则进一步简化了提现流程,提升了用户的使用体验。本文将详细介绍如何通过美团众包实现无卡提现。 首先,用户需登录美团众包账号,并确保个...

药店套现联系乱象
“药店套现联系”这一现象,远非简单的资金周转或短期经营困境,而是反映了药品供应链、医疗服务体系以及监管环境之间复杂的交织与矛盾。从我的视角来看,这种行为的根源在于多重因素共同作用的结果。首先,处方药的...