如何套取花呗资金?风险重重需警惕
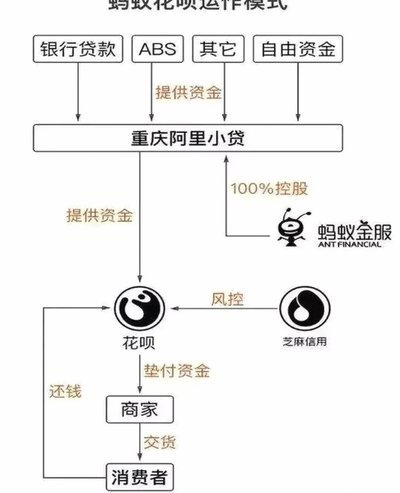
花呗作为蚂蚁集团推出的信用支付工具,其本质是基于用户信用额度的短期借贷服务。平台通过大数据风控模型评估用户资质后授予授信额度,资金实际来源于金融机构而非用户自有资金。这种模式下,任何试图通过虚构交易、虚假资料或利用系统漏洞套取资金的行为,本质上属于信贷欺诈。平台风控系统持续迭代的反欺诈算法,已能识别包括虚增交易金额、伪造消费场景等常见套利手段,违规操作者可能面临额度冻结、征信记录受损甚至法律追责。
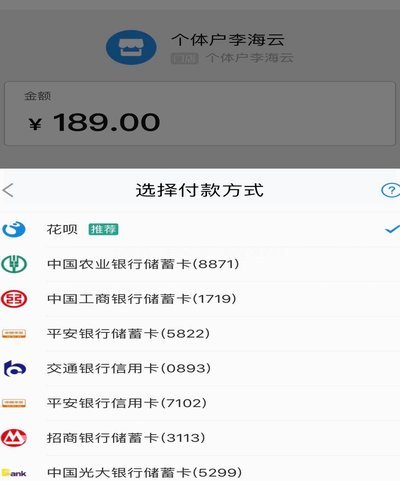
从金融合规角度看,花呗资金的使用边界由《网络借贷信息中介机构业务活动管理暂行办法》等法规严格界定。用户需在合法经营范围内使用额度,例如线上购物、线下消费等明确授权场景。任何试图通过"先消费后还款"的表象掩盖资金挪用目的的行为,均可能触发平台的异常交易监控机制。例如利用虚假商户套现、通过分拆交易规避单笔限额等操作,不仅难以长期维持,更可能因触发风控阈值导致账户被永久封禁。
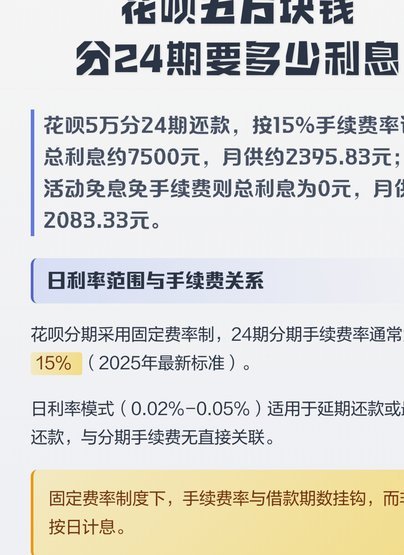
深入分析套利链条可见,所谓"套现"实质是资金在用户、商户、平台间的非法流转。部分不法分子通过搭建虚假电商平台,以虚构商品交易为载体,诱导用户使用花呗支付后转移资金。此类操作存在多重风险:商户端可能因资金链断裂导致交易失败,用户端面临无法正常还款的信用危机,平台则需承担资金挪用引发的系统性风险。2022年某电商平台因协助用户套现被监管部门处罚的案例,印证了此类行为对金融秩序的破坏性。
对于有真实资金需求的用户,更稳妥的解决方案是优化个人信用画像。通过按时履约、适度使用额度、保持良好消费记录等方式提升信用评分,可获得更高的授信额度和更优惠的分期利率。同时,可借助正规金融机构的信贷产品实现资金周转,例如银行信用卡分期、消费贷等。这些渠道虽存在利息成本,但相较于违规套利带来的法律风险和信用损失,其合规性和可持续性更具优势。
从长期视角审视,花呗等信用工具的健康发展依赖于用户群体的合规使用。平台持续强化的反欺诈技术与用户自律形成双向约束,任何试图突破规则的套利行为终将失效。用户应树立正确的信用消费观,将花呗作为提升生活品质的工具而非资金周转的替代方案。当真实需求超出信用额度承载范围时,寻求专业金融机构的正规信贷服务,才是符合金融规律的理性选择。
相关文章
京东白条提现安全快捷攻略
最近,京东白条用户对于提现方式的选择越来越关注。要回答“哪个最好”的问题,并非单一标准能完全涵盖,因为它与个人需求和使用习惯密切相关。首先,从安全性角度看,通过官方渠道如手机APP或官方网站进行提现是...
便荔卡提现是否收费?费率如何动态调整?
便荔卡提现手续费的设定与平台运营逻辑密不可分。从资金流转角度看,平台需平衡用户流动性需求与运营成本。多数情况下,提现手续费并非固定费率,而是根据提现渠道、金额层级及用户等级动态调整。例如通过第三方支付...
如何优雅地一次性还清白条
提前还清白条,对于提升个人信用和降低长期利息成本来说,是一个明智的选择。然而,并非所有白条都允许提前还款,且操作方式也存在显著差异。首先,需要明确的是,白条本质上是一种消费金融产品,其合同条款是关键。...
微信分付一次性刷出两万,操作可行与否?
微信分付,这个功能自推出以来便备受关注。它为用户提供了更加灵活的支付方式和资金周转方案,在一定程度上解决了许多用户的燃眉之急。然而,随着使用频率的增加以及社会对金融产品需求的多样化,一个热门话题浮现出...
拍拍贷借款:提现后怎么还款?
在探讨“拍拍贷借款怎么用 取现金还款”的话题时,首先要明确的是,拍拍贷作为中国一家知名的网络借贷信息中介机构,在提供借款服务时必须严格遵守相关法律法规。借款人需要通过合法途径获取资金,并确保资金使用的...
拼多多套现乱象:虚假交易正透支商家的信用与资金安全
拼多多平台近期频发的套现争议,折射出电商生态中信任机制的脆弱性。部分商家通过虚构交易获取平台补贴,将原本用于商品流通的资金转化为现金,这种行为本质是资本运作与平台规则博弈的产物。在流量红利消退的背景下...