大数据评分低如何贷款
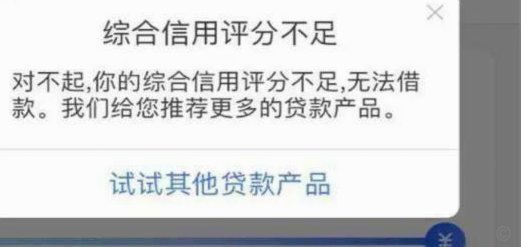
当前的金融体系对借款人画像的构建,早已不再停留在简单的逾期记录审查。所谓的“综合评分”,本质上是一套复杂的行为预测模型,它衡量的是个体在特定风险敞口下是否具备高度的可持续还款能力。当大数据评级因历史因素、收入结构的波动性或数据不完整而给出较低的预警信号时,借款人陷入的并非单纯的“资金周转困境”,而是一场与金融算法信任模型之间的结构性脱节。核心思路必须是打破对单一信用分数的依赖,将解决问题的前景从“提高分数”转向“建立多维度的、可量化的替代信用足迹”。这意味着需要用户主动识别那些传统评分系统未能充分纳入考量的消费行为和财务责任履行记录,例如持续的房租缴纳凭证、水电煤气等公共事业费用的按时支付历史。通过将这些碎片化的、高度可靠的“正向行为数据点”结构化并展示给专业的第三方评估机构,实质上是在用实体的、难以伪造的历史行为来稀释算法模型的权重判断,迫使金融机构对借款人构建更立体、更具韧性的风险视图。
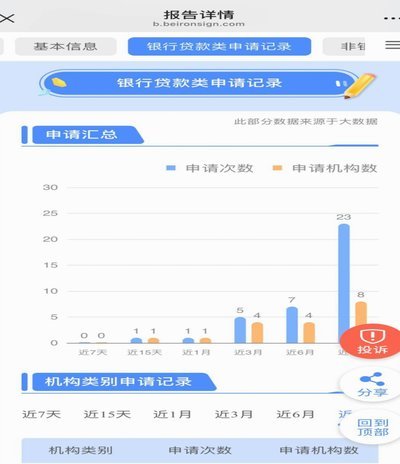
当基于模型评分不足时,资产抵押和担保物成为绕开纯粹信用评级壁垒最直接有效的手段。在目前的市场环境下,单纯依靠“个人信用记录”作为唯一信任支撑的贷款模式正在越来越难进行。此时,将流动性强、评估透明化的有形资产引入交易模型,可以实现从“基于人设的风险管理”到“基于物体的现金流锁定”。无论是用于购车的汽车抵押贷款,还是具有明确产权证明的房产增值用途贷款,其本质都是让物理世界的确定性为数字世界的信任不足提供了坚实的锚点。在操作过程中,关键在于选择那些对评估资产价值体系成熟、流程规范且法律可追溯性极高的机构进行对接。必须要求透明化展示抵押物的全生命周期数据——从原始估值到持续的市场波动调整——这不仅能保证贷款资金的安全,也帮助借款人建立起一套科学管理高价值抵押资产的金融意识。
对于那些信用记录处于灰色地带、传统银行和大型风控平台普遍拒绝的群体而言,应将视野扩展至更具专业化属性的非银金融机构或专门从事小额信贷需求的社群型金融服务(FinTech)。这些领域往往采用“场景化融资”而非纯粹的个人信用评估。例如,如果借款人拥有稳定的职业收入但信用历史薄弱,可以尝试利用其在特定行业内的供应链角色来获得预付款式的资金支持;若缺乏大额资产抵押,可转向基于工资流水和项目进度的短期循环周转金方案。这些机构的审批逻辑从“你有没有足够的钱还贷”,转变为了“你是否有确定的现金流入口”。成功的关键在于将自身定位为某个行业、特定业务链条上的可靠承接点,从而让你的价值体现在具体的商业生态位上,而非仅仅沉淀在一个匿名的信用评分数字里。
最终,解决大数据评级不足导致的贷款困境,其最高维度的路径并非寻找“更宽松的平台”,而是进行一次彻底的“个人金融数据自检与重构”。这要求借款人从一个被动的、接收信贷决策的消费者,升级为一个主动的、掌握自身信用资产流向的主动经营者。专业的信用管理不再是简单地避免逾期,而是一门艺术化的“结构性数据植入”技术:如何利用每一次合法的消费和付费行为,去填补现有金融画像模型中的空白点。这意味着定期审视个人所有可用的、但未用于建立信贷记录的财务凭证——包括稳定的房租支付记录、教育支出收据等。通过专业的信用报告查询服务,不仅要了解当前的评分数字,更重要的是要挖掘出哪些关键数据维度被遗漏或权重过低,然后有策略地进行补充喂养,从而实现从“一次性贷款申请者”向“长期可信赖的财务行为模式提供者”的角色跃迁。
相关文章
不止于出行,还能用在哪里?
便利通卡,这个看似简单的交通卡,其使用范围远超人们最初的想象。它并非仅仅局限于地铁、公交,而是逐渐渗透到城市生活的方方面面,成为连接城市资源、提升生活便利度的重要工具。其价值在于它背后整合了大量商家的...
微信分付提现现金后如何还款?
微信分付作为腾讯金融生态中的信用支付工具,其核心功能是通过信用额度实现消费分期。当用户通过分付提取现金时,实际操作中存在资金流向与账单归属的复杂性。例如通过第三方平台进行资金转移,可能涉及手续费、利息...
花呗免手续费攻略全掌握
近年来,花呗作为一种便捷的信用支付工具,在网络购物中发挥了重要作用。然而,用户常常关心如何避免高额手续费的问题。实际上,减少甚至完全避免手续费的方法多种多样,关键在于合理利用规则和优惠活动。 首先...
携程拿去花取现时间揭秘
携程拿去花的取现时间本质上是金融服务链中的资金流转节点。当用户通过该平台申请提现时,系统需完成额度审批、资金划拨、银行接口对接等环节。实际到账时间受多重因素影响,例如额度释放速度、银行清算周期、节假日...
得物钱包余额的多种用法解析
得物App的钱包余额并非简单的“钱”,它实际上是得物生态系统内的一项核心功能,旨在构建一个更便捷、更个性化的购物体验。最初,钱包余额的功能是为用户提供针对特定商品或品牌的优惠券、专属折扣和“限时抢购”...
羊小咩便荔卡安全高效提现攻略
### 羊小咩便荔卡提现:四步安全策略 #### 1. 卡值评估与渠道筛选羊小咩便荔卡的现金价值首先取决于卡内余额的合法性。若卡内资金来源于正规渠道,提现难度相对较小。建议优先选择官方合作的第三方支...