白条还款全攻略:轻松掌握正确方法
白条还款的核心逻辑在于资金流动的闭环管理,其操作路径与用户信用画像深度绑定。平台通常设置两种还款通道:主动还款与自动扣款,前者依赖用户实时操作,后者则通过绑定的银行卡或支付账户实现周期性划转。值得注意的是,自动扣款机制并非简单的账户余额转移,而是基于用户历史还款行为、收入波动周期及消费习惯的智能预测模型,这一设计在提升还款效率的同时,也隐含着对用户财务健康度的持续评估。
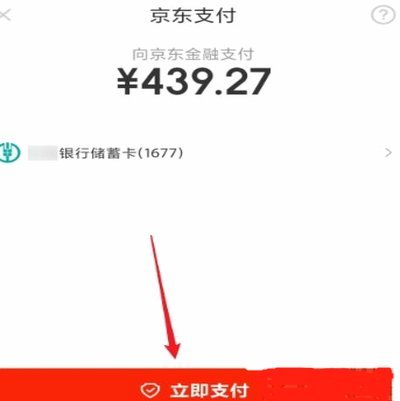
还款行为对信用评分的影响呈现非线性特征,单次逾期可能触发平台的预警机制,但若在72小时内完成补救,系统通常会将影响权重降至最低。部分平台引入"信用修复积分"概念,允许用户通过按时还款、参与金融知识测试等方式积累积分,用于抵消轻微逾期记录。这种设计既强化了用户责任感,又为信用瑕疵提供了修复路径,但需警惕积分兑换规则中的隐藏门槛。
在还款渠道选择上,用户常面临"即时还款"与"分期偿还"的权衡。前者虽能避免利息累积,但可能加剧短期现金流压力;后者虽缓解资金紧张,却需承担分期手续费。平台在此环节的策略差异显著,部分机构通过动态利率模型,根据用户信用等级调整分期费率,而另一些则采用固定费率加奖励机制,鼓励用户选择长期还款计划。这种差异化设计本质上是风险定价与用户留存策略的博弈。
逾期处理流程中,平台的催收策略呈现分层特征。初期以短信、APP推送等非侵入式方式为主,中后期可能升级为人工外呼或联合第三方机构介入。值得注意的是,部分平台已开始应用AI语音催收系统,通过情绪识别技术调整沟通策略,既提升催收效率,又降低用户心理抵触。但这种技术应用也引发数据隐私争议,用户需在授权协议中明确知晓信息使用边界。
还款体验的优化正在向场景化延伸,部分平台推出"还款日历"功能,将白条账单与用户其他金融产品(如信用卡、贷款)进行整合,形成全景资金视图。这种整合虽提升管理效率,却可能加剧用户对债务的焦虑感。更值得关注的是,新兴的"智能还款助手"开始尝试通过行为经济学原理,设计还款提醒的触发时机与呈现形式,例如在用户完成某项高价值消费后即时推送还款建议,这种干预方式正在重塑用户的还款决策模式。
相关文章
京东白条套现:全攻略与风险提示
京东白条并非现金提取工具,但用户常因资金周转需求,寻求其额度变现方式。需明确的是,京东白条的核心功能是信用支付,而非现金提取。因此,所谓"提现"实为"套现"——将信用额度转化为可支配资金。用户需警惕高...
得物变现全攻略
得物,作为一个知名的潮流电商平台,其变现方式多样且复杂。首先,得物的核心商业模式是通过交易佣金获取利润。用户在平台上进行商品购买或出售时,平台会收取一定比例的费用作为佣金。此外,得物还引入了“先鉴别后...
羊小咩便荔卡如何安全提现
羊小咩便荔卡作为一种新颖的数字化产品,其提现功能成为众多用户关注的焦点。这项功能使得用户能够将虚拟货币或积分兑换为真实资金,方便快捷地进行消费支付或者储蓄。为了更好地理解和把握羊小咩便荔卡提现的流程和...
便荔卡包靠谱吗?安全有保障吗?
近年来,互联网金融产品层出不穷,“便荔卡包”作为一个新兴的借款平台逐渐进入公众视野。首先,我们需要明确的是“便荔卡包”的业务模式和其背后的运营主体,这对于评估一个借贷平台是否正规安全至关重要。“便荔卡...

分付额度提升攻略
“分付额度如何套出来”这个问题的核心,并非简单地要求更高额度的分配,而在于改变营销活动本身与预算分配之间的关系。传统上,广告主通常基于过去数据的预测性评估来提交预算请求,这份评估往往以“效果预期”为核...
分期乐购物额度提现方法详解
了解分期乐购物额度的提现方式,有助于用户更好地管理和利用自己的资金。首先,需要明确的是,分期乐作为一个金融科技平台,其主要功能在于提供便捷灵活的商品分期支付服务,并不直接涉及传统的银行储蓄账户或第三方...